Prijsvoordelen, belangrijkste risico’s, contractuele waarborgen en een checklist voor wie op plan koopt in Griekenland, Portugal en Turkije.
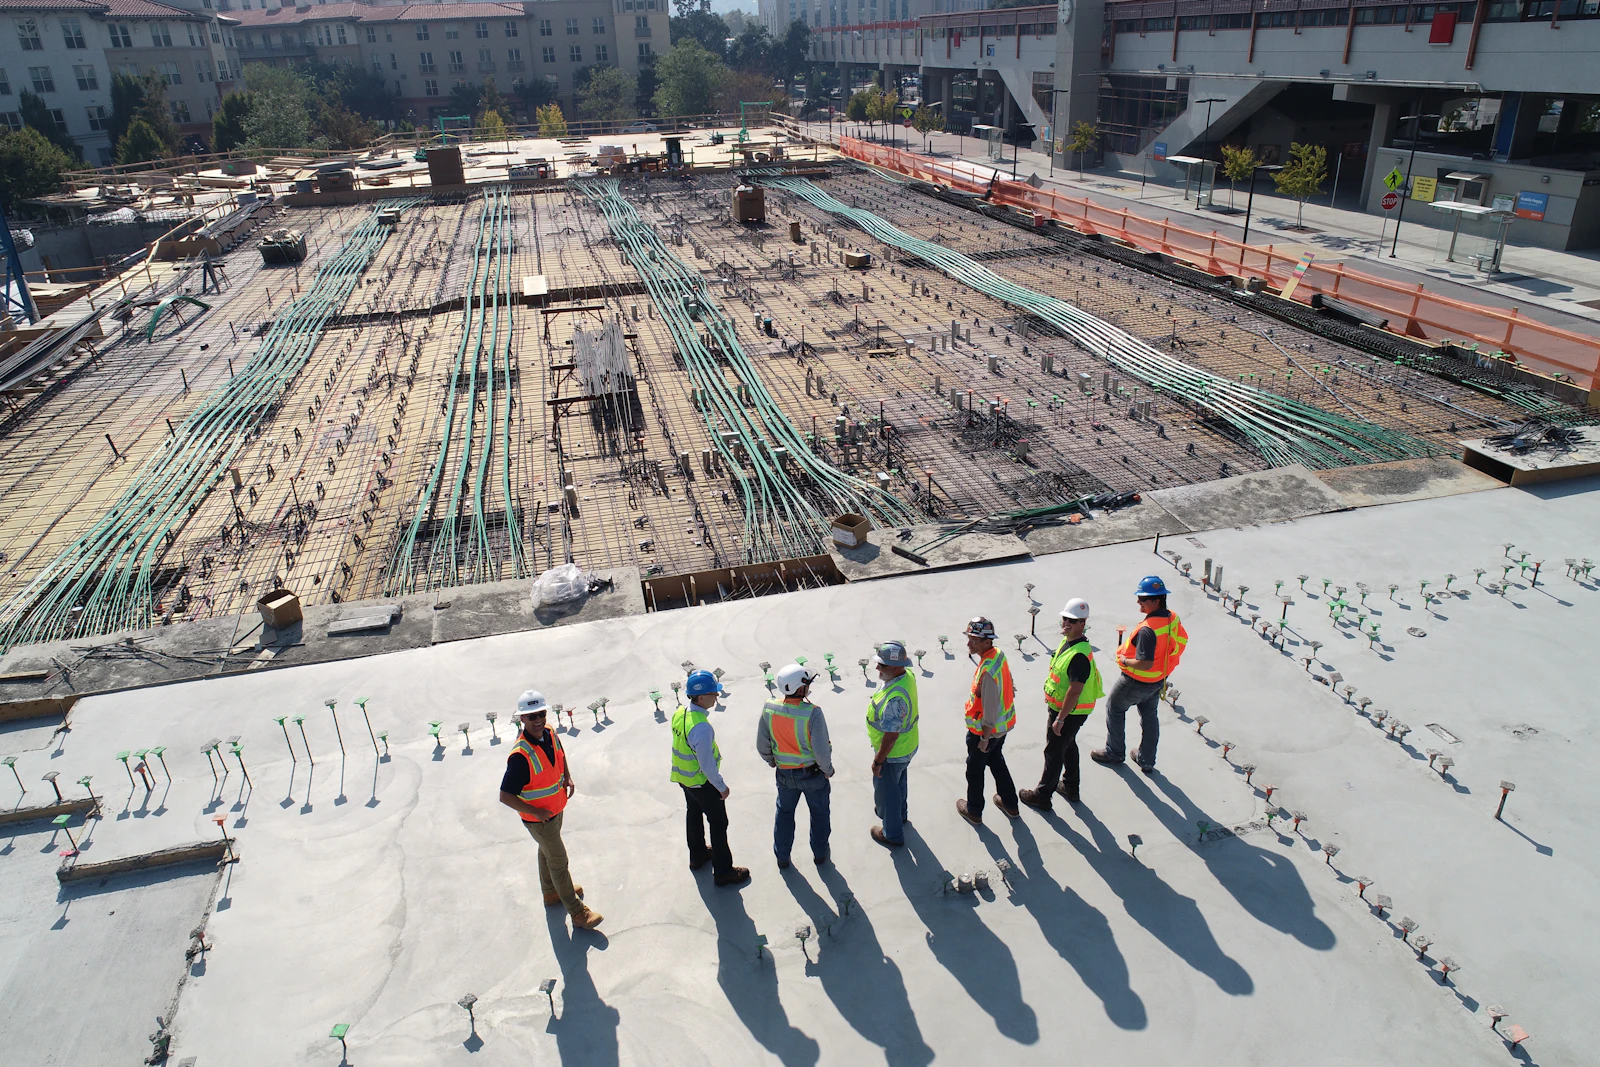
Op plan kopen — een woning kopen voordat de bouw is voltooid — kan bij het juiste project een aanzienlijk prijsvoordeel en flexibele betalingen opleveren. Tot de oplevering brengt het echter ook risico’s met zich mee. In dit artikel bekijken we de voordelen en risico’s van kopen op plan in Griekenland, Portugal en Turkije, en hoe u zich kunt beschermen.
Waarom op plan kopen?
- Introductieprijzen: de prijzen stijgen doorgaans naarmate een project vordert. Vroege kopers kunnen tot de oplevering 10–25% waardegroei zien; dit hangt af van de markt en is niet gegarandeerd.
- Betalingsschema: in plaats van het volledige bedrag in één keer te betalen, betaalt u in termijnen gespreid over de bouwperiode.
- Eerste keus: units met het beste uitzicht, de beste verdieping en de beste ligging worden het eerst verkocht.
- Nieuw, efficiënt gebouw: actuele normen voor aardbevingsbestendigheid, isolatie en energie, en weinig onderhoud in de eerste jaren.
- Persoonlijke keuzes: bij sommige projecten kunt u de afwerking en indeling zelf kiezen.
Belangrijkste risico’s
- Vertraging: problemen met vergunningen, financiering of leveringen kunnen de oplevering vertragen.
- Financiële positie van de ontwikkelaar: dat de ontwikkelaar het project niet afrondt, is het grootste risico.
- Ontwerpwijzigingen: afwijkingen van wat is beloofd in oppervlakte, afwerking of gemeenschappelijke ruimtes.
- Marktrisico: de waarde bij oplevering kan lager uitvallen dan verwacht.
- Timing van de verblijfsaanvraag: bij programma’s zoals de Golden Visa verschilt per land wanneer u een aanvraag kunt indienen.
Hoe u zich kunt beschermen
1. Onderzoek de ontwikkelaar
Bezoek opgeleverde projecten, controleer de opleveringstermijnen en spreek met huidige eigenaren. Laat uw advocaat het handelsregister en eventuele schulden controleren.
2. Controleer vergunningen en de status van de grond
Is de bouwvergunning afgegeven? Op wiens naam staat de grond ingeschreven? Rusten er hypotheken op? Betalen voor projecten zonder vergunning brengt een hoog risico met zich mee.
3. Koppel betalingen aan bouwfasen
Door betalingen te koppelen aan concrete fasen zoals ruwbouw, dak, afwerking en oplevering voorkomt u dat u bij vertraging te veel geld hebt vastgelegd. Betaal waar mogelijk een aanzienlijk deel bij oplevering en eigendomsoverdracht.
4. Teken een degelijk contract
Het contract moet duidelijk de opleveringsdatum, boetes bij vertraging, de toegestane afwijking in oppervlakte, de technische omschrijving en de voorwaarden voor ontbinding en terugbetaling vermelden. Inschrijving van het contract in het kadaster of notariële vastlegging van het voorlopig koopcontract biedt extra bescherming.
5. Vraag om een bankgarantie of derdenrekening
Sommige ontwikkelaars bieden een bankgarantie of een derdenrekening (escrow) voor aanbetalingen en termijnen, zodat uw geld beschermd is als het project niet wordt voltooid.
Belangrijkste verschillen per land
- Griekenland: voor een Golden Visa-aanvraag moet het eigendom in de regel zijn ingeschreven. Plan bij aankoop op plan de timing van uw aanvraag daarom vanaf het begin.
- Portugal: er wordt een aanbetaling gedaan op basis van een voorlopig koopcontract (CPCV). Als een van de partijen zich terugtrekt, heeft dat juridische gevolgen, zoals het verlies van de aanbetaling of terugbetaling van het dubbele bedrag. Notariële vastlegging van het contract wordt aanbevolen.
- Turkije: bij projecten met een appartementsrecht in aanbouw (kat irtifakı) kan tijdens de bouw al een eigendomsakte voor de unit worden afgegeven. Voor een aanvraag voor staatsburgerschap zijn een taxatierapport en een aantekening op de akte vereist. Accepteer de oplevering niet voordat de bewoningsvergunning (iskân) is afgegeven.
Checklist voor de aankoop
- Zijn de staat van dienst en de financiële positie van de ontwikkelaar onderzocht?
- Zijn de bouwvergunning en het eigendom van de grond geverifieerd?
- Is het betalingsschema gekoppeld aan bouwfasen?
- Staan de opleveringsdatum en de vertragingsboetes in het contract?
- Zijn de technische omschrijving en de plattegrond als bijlage aan het contract toegevoegd?
- Is er een bankgarantie of derdenrekening?
- Is de timing van uw aanvraag voor verblijf of staatsburgerschap duidelijk?
Conclusie
Met de juiste ontwikkelaar en een degelijk contract is kopen op plan een investering met veel potentieel. Bij Kiyi Global beoordelen wij projecten samen met onafhankelijke advocaten, volgen wij de bouw regelmatig en leveren wij transparante rapportages. Bekijk onze projectenpagina of vraag een gratis beoordeling van uw mogelijkheden aan om projecten te zien die bij u passen.
Dit artikel dient uitsluitend ter algemene informatie en vormt geen juridisch advies.